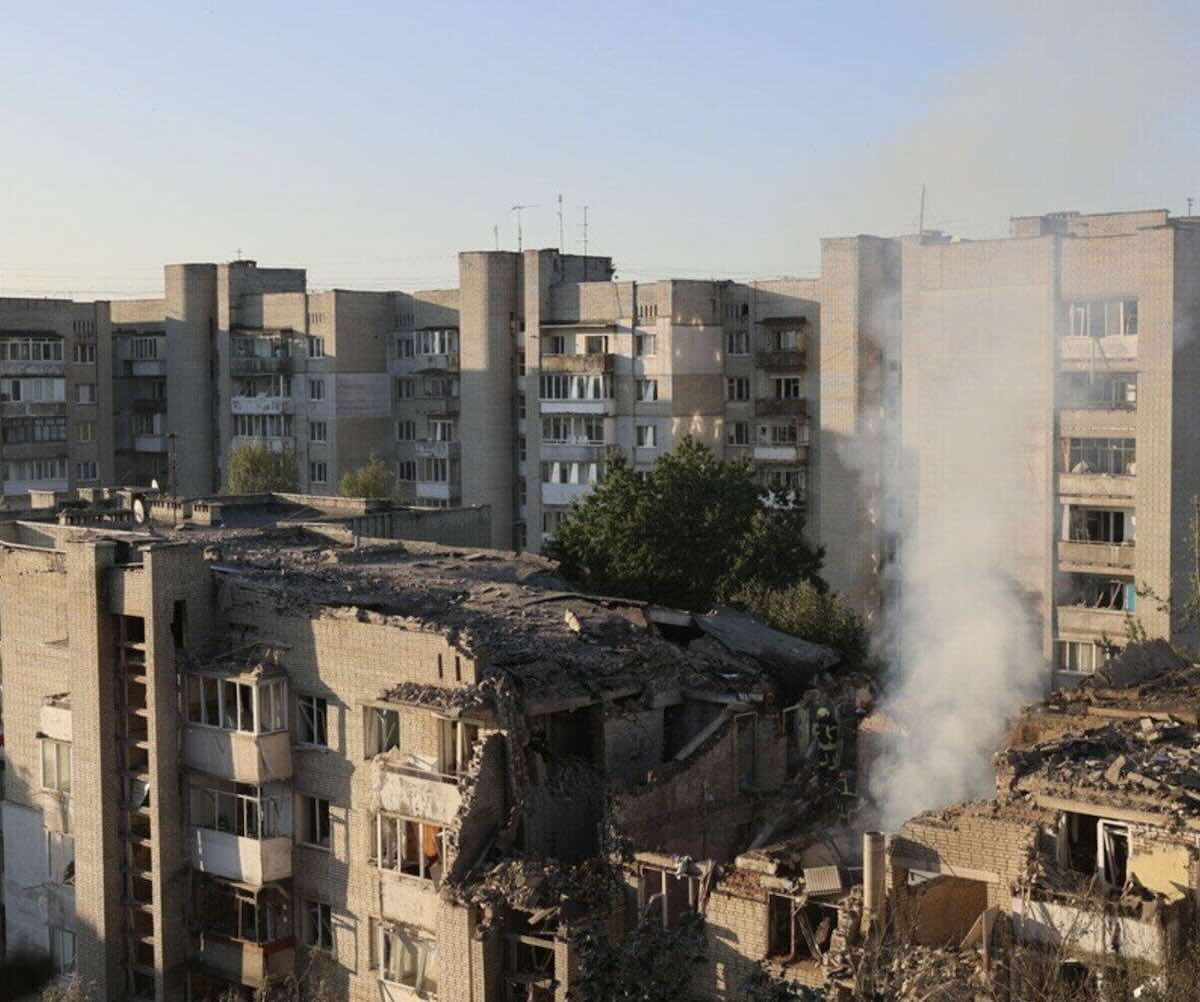
Українці, чиє житло зазнало значних руйнувань через бойові дії, у визначених законодавством випадках можуть бути звільнені від сплати податку на нерухоме майно. Однак сама наявність пошкоджень ще не означає автоматичного скасування податкових зобов’язань — важливими є ступінь руйнування об’єкта та офіційна фіксація відповідної інформації.
Як пояснює Державна податкова служба України, особливий порядок оподаткування застосовується до нерухомості, відомості про яку внесені до Державного реєстру пошкодженого та знищеного майна. Саме наявність такого запису є однією з ключових умов для застосування передбаченої пільги.
Які пошкоджені об’єкти звільняють від податку
Податок на нерухоме майно не нараховується на об’єкти, що належать до ІІ категорії пошкодження. Йдеться про будівлі, рівень пошкодження яких становить від 41% до 80%. Зазвичай для повернення такої нерухомості до нормальної експлуатації необхідні капітальний ремонт або реконструкція.
Також відповідний порядок діє для об’єктів ІІІ категорії, де ступінь руйнування становить від 81% до 100%. Такі будівлі зазнали найбільш серйозних пошкоджень і фактично не можуть повноцінно використовуватися за призначенням до проведення необхідних відновлювальних робіт.
Водночас для отримання податкового звільнення недостатньо лише факту пошкодження будинку чи квартири внаслідок війни. Інформація про стан об’єкта повинна бути офіційно зафіксована та внесена до профільного державного реєстру. Без цього застосування передбаченого механізму звільнення від нарахування податку неможливе.
Від якої дати припиняють нараховувати податок
Важливим для власників є період, протягом якого діє звільнення. Податок перестають нараховувати з першого числа того місяця, коли інформацію про пошкоджену нерухомість внесли до Державного реєстру пошкодженого та знищеного майна.
Пільговий період триває до моменту відновлення об’єкта. Нарахування не здійснюється до місяця, що настає після того, в якому житло або іншу нерухомість відремонтували та офіційно визнали придатною для подальшого використання.
Таким чином, власникам важливо враховувати не тільки дату фактичного руйнування будівлі, а й момент внесення відповідних даних до державного реєстру. Після завершення ремонту або реконструкції та повернення об’єкта до експлуатації податкові зобов’язання відновлюються.
Що передбачено для житла з незначними руйнуваннями
Інший механізм застосовується до нерухомості, яка отримала менш серйозні пошкодження. Автоматичного звільнення від податку для таких об’єктів не передбачено. Водночас рішення щодо податкового навантаження можуть ухвалювати органи місцевого самоврядування.
Місцева влада має можливість встановити для власників пошкодженої нерухомості нижчу ставку податку або повністю звільнити їх від його сплати. Тому умови для об’єктів із незначними руйнуваннями можуть відрізнятися залежно від рішення конкретної громади.
Питання пошкодження цивільних та комерційних об’єктів залишається актуальним через регулярні російські атаки. Зокрема, 28 серпня в Запоріжжі після удару російського безпілотника по будівельному гіпермаркету постраждали четверо людей, а на території об’єкта виникла масштабна пожежа.
Ще один випадок стався в ніч проти 27 серпня у Борисполі Київської області. Внаслідок російської атаки значні пожежі виникли на складських об’єктах. Подібні удари продовжують завдавати шкоди нерухомості, а для її власників офіційна фіксація пошкоджень має значення не лише для подальшого відновлення, а й для правильного визначення податкових зобов’язань.